Уведомление о контролируемых сделках: срок, форма и ответ на требование ФНС
до 80% досудебного урегулирования налоговых претензий
до 90% выявления и минимизации налоговых рисков
"calangium" (с лат.) иск, протест
Иконка
Сохранить в Pdf Сохранить в Pdf
Распечатать Распечатать
Поделиться: Поделиться во Вконтакте Поделиться в Телеграм
Ранее читали Ранее читали
Поиск Поиск

Уведомление о контролируемых сделках: срок, форма и ответ на требование ФНС

Короткий ответ. Уведомление о контролируемых сделках подается не позднее 20 мая года, следующего за годом совершения таких сделок. Само требование ФНС не создает обязанность: сначала нужно проверить критерии статьи 105.14 НК РФ, пороги и участников сделки. За сделки 2025 года срок подачи истек 20 мая 2026 года.

Материал актуализирован 15.09.2026. Основной запрос подтвержден Wordstat по региону Санкт-Петербург + Ленинградская область; связанные запросы распределены по подзаголовкам и тексту без переспама.

Когда нужно уведомление о контролируемых сделках?

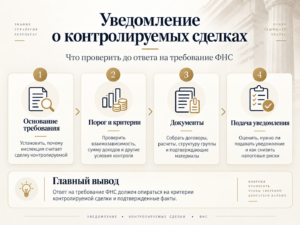
Уведомление требуется, если сделка отвечает критериям статьи 105.14 НК РФ. Контролируемые сделки определяются по взаимозависимости, виду операции, суммовому порогу и дополнительным условиям.

Какой срок подачи уведомления о контролируемых сделках?

Срок подачи уведомления о контролируемых сделках — не позднее 20 мая следующего календарного года. Для сделок 2025 года это было 20 мая 2026 года.

Какая форма уведомления о контролируемых сделках действует?

Форма уведомления о контролируемых сделках и электронный формат утверждены ФНС. Организации представляют документ в электронной форме по месту учета, а крупнейшие налогоплательщики — по месту учета в качестве крупнейших.

Что делать после требования ФНС?

Подача уведомления о контролируемых сделках после требования должна начинаться с проверки самой обязанности. Если уведомление уже подавалось с ошибкой, нужно оценить уточнение; если сделка не контролируемая — подготовить правовое обоснование.

Критерий Практическое значение
Критерии сделки Статья 105.14 НК РФ
Срок 20 мая следующего года
Форма Утверждена ФНС
Требование ФНС Не заменяет анализ контролируемости

Связанные запросы: уведомление о контролируемых сделках 2026, контролируемые сделки, срок подачи уведомления о контролируемых сделках, подача уведомления о контролируемых сделках, форма уведомления о контролируемых сделках.

Актуальные источники: ФНС о подаче уведомления; ФНС о сроке за 2025 год.

«Калангиум» готовит уведомления о контролируемых сделках для компаний Санкт-Петербурга и Ленинградской области и консультирует налогоплательщиков по России.

По теме также полезны: оценка налоговых рисков и контролируемые сделки через посредника.
Уведомление о контролируемых сделках — срок подачи и форма 2026 года

Частые вопросы

Требование ФНС само создает обязанность?

Нет. Обязанность определяется НК РФ.

Можно ли подать уточненное уведомление?

Да, при обнаружении ошибок или неполноты сведений.

Что делать, если сделка не контролируемая?

Подготовить расчет и правовое объяснение критериев статьи 105.14 НК РФ.

Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.
Обратиться по электронной почте
MAX Telegram WhatsApp Телефон
Нам доверяют
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
КАЛАНГИУМ
Юридическая фирма
Уведомление о контролируемых сделках: срок, форма и ответ на требование ФНС

Возможно или нет непредставление уведомления о контролируемых сделках?

В начале 2014 года Налоговая служба продолжила рассылку письменных сообщений налогоплательщикам с напоминанием о наличии у нее информации о совершенных ими в 2012 году контролируемых и приравненных к ним сделках и о непредставлении ими в налоговый орган уведомлений о контролируемых сделках.

Также Налоговая служба предложила налогоплательщикам представить пояснений о причинах непредставления уведомлений о контролируемых сделках или представить их.

В связи с чем налогоплательщики находятся перед выбором: представлять в налоговый орган уведомление о контролируемых сделках или нет.

Как показывает наша последняя практика, нормы Налогового кодекса о контролируемых сделках и об обязанности представить уведомление об их совершении в настоящее время допускают возможность их различного толкования, согласно которому конкретные сделки могут признаваться контролируемыми или, наоборот, могут и не признаваться таковыми, а обязанность по представлению уведомления может возникать не во всех случаях.

В связи с чем у налогоплательщиков есть возможность применения такого толкования, которое позволяет не признавать совершенную сделку контролируемой и, соответственно, обоснованно не представлять в налоговый орган уведомление о контролируемых сделках и не раскрывать налоговому органу значительный объем информации о своей деятельности.

Однако необходимо отметить, что вывод о возможности непредставления уведомления о контролируемых сделках может быть сделан только после детального анализа конкретных обстоятельств совершенной сделки на предмет наличия и выявления признаков, позволяющих квалифицировать (или не квалифицировать) указанную сделку как контролируемую или приравненную к ней.

При этом результаты завершенных нашими налоговыми юристами проектов по вопросам об уведомлениях о контролируемых сделках показывают, что на практике при учете возможности развития налогового спора возможна выработка письменных пояснений по вопросам трансфертного ценообразования, содержащих мотивированное правовое обоснование отсутствия у организации обязанности уведомлять налоговый орган о контролируемой сделке, в т. ч., в связи с отсутствием в конкретной совершенной сделке признаков контролируемых сделок или приравненных к ним.