Налоговая реконструкция в 2026 году: технические контрагенты и реальные расходы
Материал актуализирован 15.09.2026. Основной запрос подтвержден Wordstat по региону Санкт-Петербург + Ленинградская область; связанные запросы распределены по подзаголовкам и тексту без переспама.
Когда применяется налоговая реконструкция?
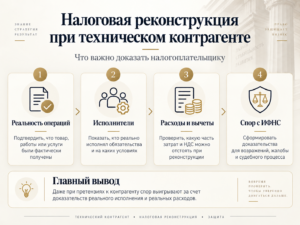
Налоговая реконструкция применяется, когда формальный документооборот не совпадает с реальным исполнением, но хозяйственная операция фактически состоялась. Статья 54.1 НК РФ не дает автоматического права на расчетный метод: нужно установить реальную операцию и ее участников.
Что изменилось после дела «Вокфорс» в 2026 году?
Верховный Суд РФ по делу № А56-83561/2023 указал: налоговые доначисления нельзя уменьшать только на основании предположения о «минимально необходимых» расходах. Реальные расходы должны быть связаны с фактическим исполнителем и подтверждены обстоятельствами дела.
Что делать, если инспекция называет контрагента техническим?
Технический контрагент и технические контрагенты сами по себе не означают автоматический отказ во всех расходах. Нужно восстановить реальную цепочку исполнения: работников, субподрядчиков, поставщиков, объекты, объем работ, движение товаров и денег.
Какие доказательства особенно важны?
Полезны документы фактического исполнителя, табели и пропуска, переписка, техническая документация, логистика, сведения заказчика, банковские документы и контррасчет налоговой обязанности.
| Критерий | Практическое значение |
|---|---|
| Реальный исполнитель установлен | Аргумент в пользу реконструкции |
| Есть только формальные акты | Недостаточно |
| Подтвержден объем работ | Можно связывать расходы с реальной операцией |
| Есть только отраслевой расчет | Не заменяет фактические доказательства |
В тексте используются связанные запросы: налоговая реконструкция 2026, технический контрагент, технические контрагенты, статья 54.1 НК РФ, налоговые доначисления.
Актуальные источники: ФНС о применении статьи 54.1 НК РФ; Определение ВС РФ по делу «Вокфорс».
В Санкт-Петербурге и Ленинградской области «Калангиум» ведет налоговые споры по реконструкции и техническим контрагентам; по России работаем дистанционно.
По теме также полезны: налоговый арбитраж и сопровождение налоговой проверки.
Частые вопросы
Отменила ли практика 2026 года налоговую реконструкцию?
Нет. Она сохраняется, но требует доказательств реального исполнения.
Можно ли сослаться только на статью 54.1 НК РФ?
Нет. Нужны факты и документы по конкретной операции.
Если технический контрагент установлен, все расходы снимаются?
Не автоматически. Значение имеет возможность раскрыть реального исполнителя и подтвержденные параметры операции.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.