Технологические потери: как обосновать расходы по налогу на прибыль
до 80% досудебного урегулирования налоговых претензий
до 90% выявления и минимизации налоговых рисков
"calangium" (с лат.) иск, протест
Иконка
Сохранить в Pdf Сохранить в Pdf
Распечатать Распечатать
Поделиться: Поделиться во Вконтакте Поделиться в Телеграм
Ранее читали Ранее читали
Поиск Поиск

Технологические потери: как обосновать расходы по налогу на прибыль

Короткий ответ. Технологические потери можно учитывать в материальных расходах, если они вызваны особенностями производственного цикла или транспортировки и подтверждены техническими документами. Для налога на прибыль важны технологический регламент, расчет норм и соответствие фактических потерь реальной технологии предприятия.

Материал актуализирован 15.09.2026. Основной запрос подтвержден Wordstat по региону Санкт-Петербург + Ленинградская область; связанные запросы распределены по подзаголовкам и тексту без переспама.

Что такое технологические потери?

Подпункт 3 пункта 7 статьи 254 НК РФ относит технологические потери при производстве и транспортировке к материальным расходам. Они возникают из-за особенностей производственного цикла или физико-химических свойств сырья.

Как технологические потери влияют на налог на прибыль?

Технологические потери налог на прибыль уменьшают через обоснованные материальные расходы. Расходы по налогу на прибыль должны быть экономически оправданы и документально подтверждены.

Чем они отличаются от естественной убыли?

Естественная убыль учитывается по специальным нормам, а технологические потери обосновываются технологией конкретного производства. Поэтому материальные расходы и материальные расходы налог на прибыль подтверждаются разными наборами документов.

Какие документы нужны для ФНС?

Нужны технологические карты, регламенты, акты списания, внутренние нормы, расчеты инженеров и данные о фактическом выходе продукции. Важно, чтобы документы были утверждены до возникновения спора.
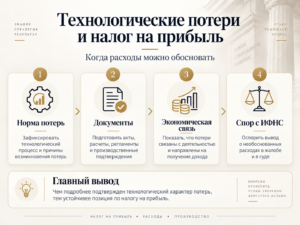
Технологические потери — расходы по налогу на прибыль и документы для ФНС

Критерий Практическое значение
Технологические потери Связаны с производственной технологией
Естественная убыль Учитывается по установленным нормам
Порча Требует отдельной квалификации
Сверхнормативное списание Нужна повышенная доказательственная база

Связанные запросы: технологические потери налог на прибыль, расходы по налогу на прибыль, расходы налог на прибыль, материальные расходы, материальные расходы налог на прибыль.

Актуальные источники: статья 254 НК РФ; официальный сайт ФНС России.

Для производственных компаний Санкт-Петербурга и Ленинградской области «Калангиум» проверяет обоснование технологических потерь до и во время налоговой проверки.

По теме также полезны: оценка налоговых рисков и сопровождение налоговой проверки.

Частые вопросы

Нужны ли государственные нормы технологических потерь?

Общего требования о государственных нормах для технологических потерь нет.

Можно ли установить внутреннюю норму?

Да, если она опирается на технологию и фактические показатели.

Если потери выросли, расходы снимут?

Не автоматически: рост нужно объяснить и документально подтвердить.

Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.
Обратиться по электронной почте
MAX Telegram WhatsApp Телефон
Нам доверяют
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
Партнёр
КАЛАНГИУМ
Юридическая фирма
Технологические потери: как обосновать расходы по налогу на прибыль

По результатам выездной налоговой проверки финансово-хозяйственной деятельности типографии, налоговым органом было принято решении о привлечения типографии к налоговой ответственности.

Основанием для указанного решения послужил вывод налогового органа о неправомерности отнесения типографией на расходы, учитываемые при исчислении налога на прибыль организации, материальных расходов в виде технологических потерь (перерасхода бумаги) образовавшихся в результате производства печатной продукции.

В подтверждение обоснованности расходов в виде технологических потерь вместе с возражениями на акт налоговой проверки наши юристы представили налоговому органу заключение фирмы производителя типографского оборудования, в соответствии с которым, используемое типографией оборудование было признано нуждающимся в большом техническом ремонте с заменой многих деталей.

При рассмотрении дела в суде нашим налоговым юристам удалось убедить суд в том, что аргумент налогового органа о том, что при подтверждении обоснованности расходов в целях налогообложения и при определении размера технологических потерь, учитываемых при исчислении налога на прибыль организаций, типография должны была руководствоваться исключительно Приказом Государственного Комитета РФ по печати, регламентирующим нормы отхода бумаги на технологические нужды производства (без учета фактических потерь и заключения фирмы производителя), не соответствует закону.

В результате этот довод ФНС РФ был признан судом недействительным. При этом при разрешении налогового спора судом был сделан вывод о том, что обоснованность расходов при определении размера технологических потерь может предполагать и должна учитывать фактическое состояние и особенности используемого в процессе печати оборудования и подтверждение обоснованности расходов состоянием оборудования соответствует нормам законодательства РФ о налогах и сборах.