Разрешение налоговых споров: тенденции и практика
Разрешение налоговых споров становится для бизнеса частью управления финансовыми рисками. Усиление аналитического контроля ФНС, автоматическая сверка отчетности и проверка цепочек контрагентов позволяют инспекции выявлять расхождения еще до назначения выездной проверки.
Если компания не согласна с актом, доначислениями или отказом в вычете, важно своевременно выбрать порядок защиты. В статье разберем, какие конфликты возникают чаще всего, кто участвует в их рассмотрении, какие нормы применяются и как выстраивается защита бизнеса в Санкт-Петербурге, Ленинградской области и других регионах России.
Что такое налоговые споры
Это публично-правовые разногласия между плательщиком и государством по поводу исчисления, уплаты или взыскания обязательных платежей. Причиной могут стать различное толкование НК РФ, ошибки в декларации, результаты камеральной или выездной проверки, отказ в возврате переплаты либо оценка реальности хозяйственной операции.
В отличие от обычного коммерческого конфликта, налоговый спор затрагивает властное решение государственного органа. Поэтому для него установлены специальные сроки, правила представления документов и обязательная административная процедура.
Субъекты правоотношений
Основными участниками выступают организации, индивидуальные предприниматели, физические лица и территориальные подразделения ФНС. На отдельных этапах участвуют банки, контрагенты, эксперты и свидетели. Представитель или юрист формирует позицию, готовит жалобу и защищает интересы заявителя при рассмотрении материалов.
Для компаний Санкт-Петербурга первоначальное решение обычно принимает районная или межрайонная инспекция, административную жалобу рассматривает вышестоящее управление, а судебное дело — Арбитражный суд города Санкт-Петербурга и Ленинградской области при соблюдении правил подсудности.
Виды налоговых споров
Конфликты различаются по предмету и стадии возникновения. Бизнес оспаривает доначисление НДС, налога на прибыль, страховых взносов, пеней и штрафов, отказ в возврате положительного сальдо ЕНС, обеспечительные меры, приостановление операций по счетам и взыскание задолженности.
Отдельную группу образуют дела о применении льгот, пониженных ставок, освобождений, вычетов и расходов. Для правильного выбора способа защиты необходимо определить, оспаривается ли итоговое решение, действие должностного лица или самостоятельный ненормативный акт.
Наиболее распространенные
- оспаривание результатов камеральной или выездной проверки;
- отказ в вычете или возмещении НДС;
- исключение расходов по налогу на прибыль;
- претензии по ст. 54.1 НК РФ и контрагентам;
- взыскание задолженности с единого налогового счета;
- применение штрафа при отсутствии вины;
- возврат или зачет излишне уплаченных сумм.
Такие дела требуют не только толкования закона. Для их урегулирования приходится сопоставлять договоры, первичные документы, банковские операции и фактическое движение товаров, работ или услуг. Снизить риски на ранней стадии позволяет сопровождение налоговой проверки.
Основные нормативно-правовые акты, регулирующие налоговые споры
Право обжаловать акты, действия и бездействие инспекции закреплено в главе 19 НК РФ. Статьи 137–140 устанавливают содержание жалобы, сроки ее подачи и полномочия вышестоящего органа.
Судебное производство для организаций и ИП регулируется Арбитражным процессуальным кодексом РФ. Споры физических лиц, не связанные с предпринимательской деятельностью, рассматриваются судами общей юрисдикции по правилам КАС РФ.
Дополнительно учитываются разъяснения Верховного Суда РФ, обзоры судебной практики и письма ФНС. Они не заменяют закон, но помогают определить, как конкретная статья применяется к реальным операциям.
Процесс разрешения налоговых споров
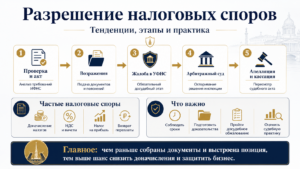
Защита начинается с проверки акта или требования: юрист определяет спорные эпизоды, оценивает доказательства ИФНС и рассчитывает действительный размер обязательств. Затем подаются возражения, участвуют в рассмотрении материалов и получают итоговое решение.
Следующий этап — досудебный порядок. Жалоба адресуется вышестоящему подразделению, но направляется через инспекцию, чей акт оспаривается. Если административное рассмотрение не устранило нарушение, компания обращается в арбитражный суд.
Согласительные механизмы также могут использоваться для уточнения фактов и расчета действительной обязанности. Однако они не должны приводить к пропуску срока обжалования.
Стадии налогового спора
| Стадия | Основное действие | Результат |
|---|---|---|
| Проверка | Анализ требований и представление пояснений | Снижение риска претензий |
| Возражения | Опровержение выводов акта и подача документов | Отмена части выводов до решения |
| Жалоба | Обращение в вышестоящее подразделение ФНС | Отмена или изменение решения |
| Первая инстанция | Подача заявления и доказательств | Судебная оценка законности акта |
| Обжалование | Апелляция и кассация | Пересмотр судебного акта |
На каждой стадии действуют самостоятельные процессуальные сроки. Поэтому после получения документа необходимо зафиксировать дату вручения и сразу определить план защиты. Полное бездействие до вынесения решения осложняет последующее доказывание, хотя не всегда исключает представление новых материалов.
Разрешение спора с налоговым органом
Административный путь обычно быстрее и не требует уплаты государственной пошлины. Он позволяет исправить расчет, представить дополнительные документы и отменить незаконный вывод без судебных расходов. При этом жалобу рассматривает сама система ФНС, поэтому результат зависит от качества фактической и правовой позиции.
Судебный порядок обеспечивает независимую оценку решения, но требует соблюдения правил доказывания и подготовки процессуальных документов. Для бизнеса Санкт-Петербурга важно заранее учитывать практику Арбитражного суда города Санкт-Петербурга и Ленинградской области, Тринадцатого арбитражного апелляционного суда и Арбитражного суда Северо-Западного округа.
Если вышестоящий орган оставил претензии в силе, используется налоговый арбитраж. До подачи заявления следует проверить, совпадает ли предмет судебных требований с доводами административной жалобы.
Примеры налоговых споров
Доначисление налогов
По итогам проверки инспекция исключила расходы и вычеты, начислила недоимку, пени и штраф. Компания вправе оспорить решение, доказав реальность операций, фактическое исполнение договоров и ошибочность расчета. Практически значимы не количество приложений, а связь каждого документа с конкретным выводом акта.
Заниженная цена на товары сама по себе не влечет доначислений
Отклонение цены от рыночного уровня может привлечь внимание проверяющих, но само по себе не доказывает получение необоснованной выгоды. Для негативных последствий необходима совокупность обстоятельств: взаимозависимость, искажение фактов, отсутствие деловой цели или искусственное уменьшение обязательств.
Грузоперевозки по стране по общему правилу облагаются НДС
Нулевая ставка предусмотрена, в частности, для международной перевозки, когда пункт отправления или назначения расположен за пределами России. Обычная доставка между российскими пунктами не становится международной только потому, что перевозимый товар в дальнейшем экспортируется. Ставка определяется по условиям конкретной операции и документам.
Продажа товаров банкрота по общему правилу не облагается НДС
Подп. 15 п. 2 ст. 146 НК РФ исключает из объекта НДС операции по реализации товаров, работ, услуг и имущественных прав должников, признанных банкротами. При этом сторонам необходимо правильно оформить цену и учитывать последствия для входного налога: ошибочно выделенная сумма не всегда дает покупателю право на вычет.
Итог
Налоговый конфликт — управляемый процесс, если компания вовремя анализирует претензии, соблюдает обязательный порядок и формирует доказательства до обращения в суд. Чем раньше определены спорные эпизоды и действительный размер обязательств, тем больше возможностей снизить доначисления и защитить активы.
Юристы Calangium сопровождают проверки, готовят возражения и жалобы на решения инспекции, представляют компании в судах Санкт-Петербурга, Ленинградской области и других регионов России.
Для предварительной оценки направьте акт, решение ИФНС и имеющиеся документы через форму обратной связи или позвоните по телефону +7 (812) 319-55-07.