Международное налогообложение
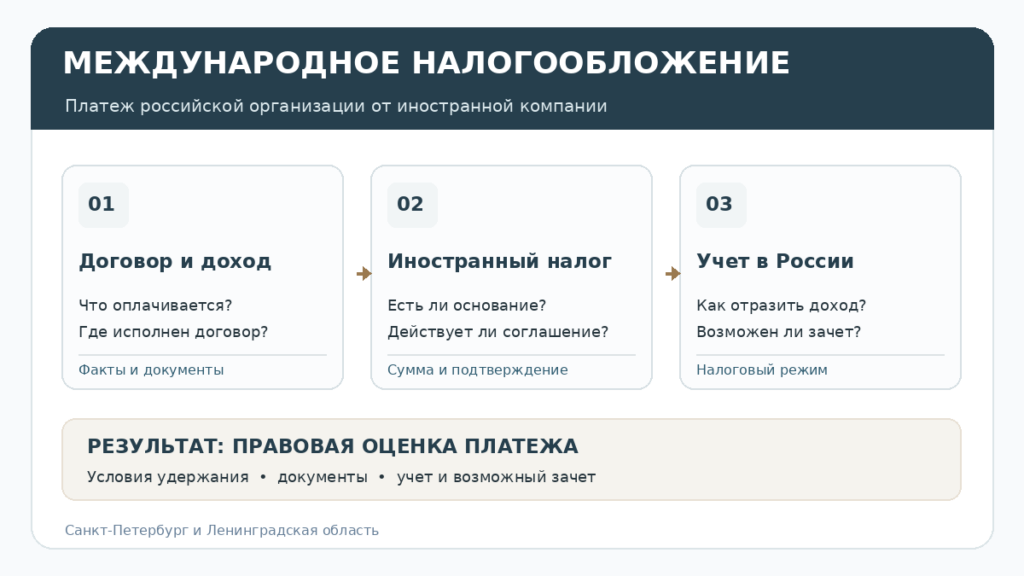
Условия зависят от вида дохода, страны контрагента, фактического исполнения и применимого налогового режима. Поэтому риск двойного налогообложения оценивается по конкретному платежу, а не только по формулировке договора.
Когда нужна консультация по международному налогообложению?
До подписания договора с иностранным заказчиком или получения оплаты за товары, работы, услуги, предоставление информации и иные операции. Такая оценка нужна и после платежа, если иностранная компания удержала налог, перечислила меньшую сумму либо запрашивает документы о налоговом статусе российского получателя.
Мы изучаем договор, счета, акты, переписку, платежные документы и объяснение того, где и кем фактически выполнялась работа. Затем определяем, как квалифицируется доход и какие сведения необходимы для анализа иностранного удержания.
Что проверяем по платежу иностранной компании?
| Этап | Что определяем |
|---|---|
| Характер дохода | За что платит нерезидент и где фактически исполняется договор. |
| Иностранное удержание | На каком основании, с какой суммы и по какой ставке удерживается налог. |
| Международный договор | Есть ли применимое соглашение и действуют ли нужные положения. |
| Учет в России | Как отразить доход и можно ли подтвердить зачет удержанного налога. |
Можно ли зачесть налог, удержанный за рубежом?
Для российской организации на общем режиме статья 311 НК РФ предусматривает учет доходов от источников за пределами России при определении налоговой базы по налогу на прибыль и условия зачета налога, уплаченного за рубежом. Размер зачета ограничен суммой налога, подлежащей уплате этой организацией в России; уплату или удержание необходимо подтвердить документами.
Возможность зачета зависит также от вида дохода и налогового режима. Например, для дивидендов действуют специальные правила. Поэтому до вывода о сумме зачета мы проверяем статус плательщика, документы иностранного налогового агента и применимое соглашение.
Какие документы потребуются?
Обычно нужны договор и приложения, документы об исполнении, счета и платежные сведения, расчет удержанного налога и подтверждение от иностранного плательщика или налогового органа. Для применения соглашения могут потребоваться документы о налоговом резидентстве и дополнительные подтверждения, предусмотренные правилами соответствующей страны.
Состав документов определяется по конкретной операции. Сначала проверяем, что именно было удержано и кем, затем сопоставляем иностранные документы с учетом дохода российской организацией. При необходимости формируем запрос контрагенту о недостающих сведениях.
Что входит в услугу?
- анализ договора, платежа и фактического исполнения;
- оценка основания и размера иностранного удержания;
- проверка применимости международного соглашения;
- оценка учета дохода и возможности зачета налога в РФ;
- рекомендации по документам и дальнейшим действиям.
Международное налогообложение в Санкт-Петербурге
«Калангиум» консультирует российские организации из Санкт-Петербурга и Ленинградской области по расчетам с иностранными компаниями. Договор и документы по платежу можно передать электронно для предварительного анализа.
Связанные услуги
Если требуется оценить всю сделку либо подготовить правовую позицию по уже возникшей претензии:
Частые вопросы
Иностранная компания всегда удерживает налог с платежа?
Можно ли зачесть весь удержанный налог в России?
Когда лучше проверить документы?