Ранее читали
 Поиск
Выработка правовой позиции для снижения рисков налоговых доначислений
Чем раньше понятна логика инспекции, тем больше возможностей проверить доказательства и подготовить аргументы до завершения налогового контроля. Поэтому правовая позиция строится по конкретным сделкам, контрагентам и расчетам, которые уже вызывают вопросы ФНС.
Как формируется правовая позиция по налоговым доначислениям?
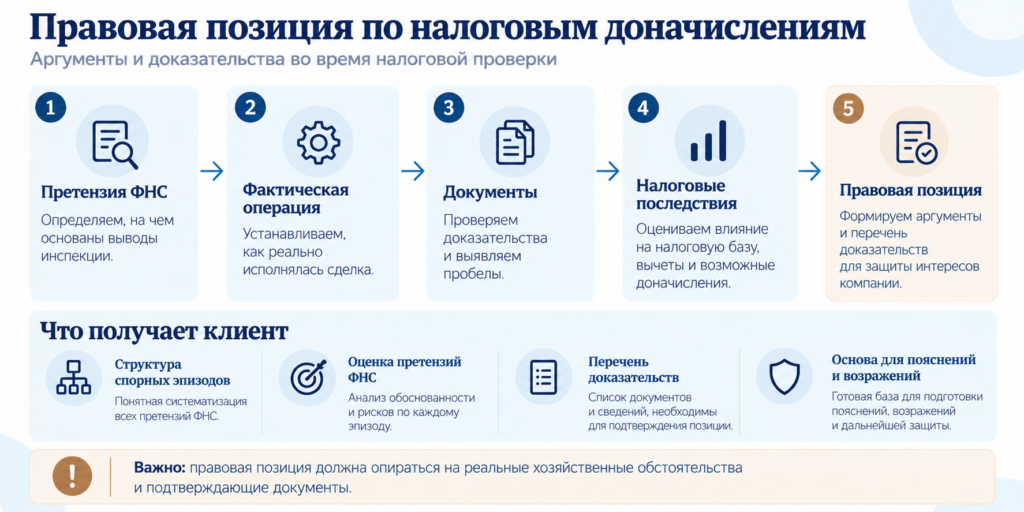
Сначала определяется, на чем основана претензия инспекции: недостатки документов, сомнения в реальности операции, выводы о техническом контрагенте, дроблении бизнеса, необоснованном вычете или иной налоговой выгоде.
После этого фактические обстоятельства сопоставляются с документами и нормами НК РФ. Отдельно проверяется, какие доказательства подтверждают позицию компании и какие выводы ФНС можно оспорить по существу либо по расчету.
Что проверяется по каждому спорному эпизоду?
| Элемент | Что оцениваем |
|---|---|
| Претензия ФНС | На каких фактах и доказательствах инспекция строит вывод о нарушении. |
| Фактическая операция | Как реально исполнялась сделка, кто участвовал и какие ресурсы использовались. |
| Документы | Какие материалы подтверждают позицию и где имеются противоречия или пробелы. |
| Налоговые последствия | Как спорный эпизод влияет на налоговую базу, вычеты и возможную сумму доначислений. |
Когда применяется статья 54.1 НК РФ?
Если претензии связаны с искажением сведений о хозяйственных операциях, исполнением сделки иным лицом, деловой целью или получением налоговой выгоды, необходимо проверить основания применения статьи 54.1 НК РФ.
ФНС изложила подход к оценке таких обстоятельств в
письме ФНС России от 10.03.2021 № БВ-4-7/3060@.
Каждый спорный эпизод оценивается индивидуально с учетом реальных обстоятельств сделки и собранных доказательств.
Что дает правовая позиция еще до составления акта?
Она позволяет заранее определить, какие выводы инспекции необходимо опровергать, какие документы дополнительно представить и какие обстоятельства требуют отдельного объяснения.
Это особенно важно при крупных суммах НДС и налога на прибыль, претензиях к контрагентам и сложной структуре операций. Если часть выводов ФНС уже понятна из требований и запросов, позицию можно использовать при подготовке текущих ответов и в дальнейшем — при возражениях на акт.
Что получает клиент?
- структуру спорных налоговых эпизодов;
- оценку обоснованности претензий ФНС;
- перечень доказательств для подтверждения позиции;
- аргументы по спорным операциям и расчетам;
- основу для пояснений, возражений и дальнейшего обжалования.
Можно ли снизить сумму налоговых доначислений?
Это зависит от оснований претензии, фактических обстоятельств и доказательств. Иногда спор касается самого вывода о нарушении, в других случаях — размера налоговой обязанности, учета фактических расходов или корректности расчета инспекции.
Если спор связан именно с размером налоговых обязательств, дополнительно проводится
оценка порядка определения действительных налоговых обязательств.
Правовая позиция по налоговой проверке в Санкт-Петербурге
«Калангиум» формирует правовую позицию по налоговым доначислениям для компаний и предпринимателей в Санкт-Петербурге и Ленинградской области. Анализ требований, документов и спорных операций может выполняться дистанционно.
Связанные услуги
Правовая позиция обычно формируется вместе с анализом расчета ФНС и подготовкой документов в ходе проверки:
Частые вопросы
Можно ли снизить налоговые доначисления еще во время проверки?
Правовая позиция нужна только по статье 54.1 НК РФ?
Можно ли подготовить позицию только по одной сделке?
+7 (812) 319-55-07
или
обратитесь иным способом
— мы бесплатно проведем первичную экспресс-оценку ситуации.