Ранее читали
 Поиск
Ответ на требование ФНС — подготовка пояснений и анализ документов
Что проверить перед подготовкой ответа на требование ФНС?
Первый шаг — определить, в рамках какой процедуры направлен запрос: камеральной или выездной проверки, встречного контроля, истребования информации по конкретной сделке либо требования о пояснениях. От этого зависят срок ответа, объем документов и правовые последствия непредставления.
Мы проверяем реквизиты, правовое основание, период, перечень операций и ранее представленные материалы. Если запрос сформулирован слишком широко, это учитывается при подготовке ответа на требование ФНС.
Какие сроки действуют для ответа на требование налоговой?
Срок зависит от вида требования. По действующей редакции статьи 93 НК РФ документы, истребованные у проверяемого налогоплательщика в ходе налоговой проверки, представляются в пятидневный срок. При истребовании документов у иных лиц по пунктам 1 и 1.1 статьи 93.1 НК РФ действует пятидневный срок, а по конкретной сделке вне рамок проверки — десятидневный.
Если в ходе камеральной проверки инспекция требует пояснения по статье 88 НК РФ, их необходимо представить в течение пяти рабочих дней. Поэтому перед отправкой ответа важно точно определить вид требования, а не ориентироваться на один универсальный срок.
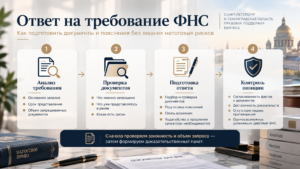
Что входит в ответ на требование ФНС?
| Этап | Что делаем |
|---|---|
| Анализ требования | Проверяем основание, срок, объем запроса и предмет налогового контроля |
| Проверка документов | Ищем противоречия в договорах, первичке, расчетах и переписке |
| Формирование позиции | Определяем, какие факты и документы подтверждают позицию компании |
| Подготовка пояснений | Объясняем экономическую логику операций и спорные обстоятельства |
| Отправка ответа | Формируем опись, проверяем комплектность и при необходимости вопрос о продлении срока |
Нужно ли отправлять все документы, которые есть у компании?
Нет. Ответ на требование налоговой должен соответствовать законному предмету запроса. Избыточная передача документов может расширить фактическую базу проверки и создать новые вопросы, особенно если в разных документах отличаются даты, суммы, наименования работ, маршруты поставки или сведения об исполнителях.
Отдельно проверяем, представлялись ли документы ранее. ФНС указывает, что ранее переданные документы могут не представляться повторно, если налоговый орган уведомлен о том, когда и куда они были представлены.
Как подготовить пояснения в налоговую?
Пояснения должны связывать документы с фактическими обстоятельствами. При расхождениях, спорном контрагенте или необычной операции важно объяснить деловую цель, порядок исполнения, движение товара или работ и причины расхождений.
С 12 мая 2026 года ФНС применяет новые формы и форматы приложений к требованиям о представлении пояснений по НДС. Поэтому при электронном взаимодействии важно учитывать актуальный формат ответа, особенно если вопрос связан с расхождениями в декларации по НДС.
Что делать, если не успеваете собрать документы?
Если документы нельзя собрать вовремя, инспекцию можно уведомить о причинах и предполагаемом сроке представления. Продление не происходит автоматически: решение принимает налоговый орган. Для пояснений по статье 88 НК РФ действует отдельный пятидневный срок.
Какие ошибки чаще всего создают дополнительные риски?
- отправка документов без проверки их взаимной согласованности;
- формальный ответ без объяснения спорной операции;
- представление лишних документов, не относящихся к запросу;
- игнорирование документов, уже находящихся у ФНС;
- разные версии обстоятельств в письмах, первичке и пояснениях;
- пропуск срока без своевременного уведомления инспекции.
Официальные правила: статьи 88, 93 и 93.1 НК РФ, а также раздел ФНС об истребовании документов и информации.
Если требования стали системными, полезно подключить сопровождение налоговой проверки. До назначения проверки можно провести предпроверочный анализ.
«Калангиум» готовит ответы на требования ФНС для компаний Санкт-Петербурга и Ленинградской области; по проектам из других регионов работаем дистанционно.
Частые вопросы
Можно ли не отвечать на незаконное требование?
Игнорировать его без анализа рискованно. Сначала нужно определить, действительно ли запрос выходит за пределы полномочий инспекции, и выбрать корректный способ реакции.
Можно ли представить только часть документов?
Это зависит от содержания требования. Если часть документов отсутствует или уже представлялась, это нужно правильно отразить в ответе и подтвердить соответствующими сведениями.
Нужно ли прикладывать пояснения к ответу на требование ФНС?
Не всегда. Но если без пояснений документы могут быть истолкованы неверно, лучше заранее объяснить фактическую логику операций.
Можно ли подготовить ответ уже после начала налоговой проверки?
Да. Эта услуга как раз предназначена для ситуаций, когда проверка или иное мероприятие контроля уже идет и инспекция направила конкретное требование.
Если вы получили требование ФНС, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.