Ранее читали
 Поиск
Оценка законности мероприятий налогового контроля
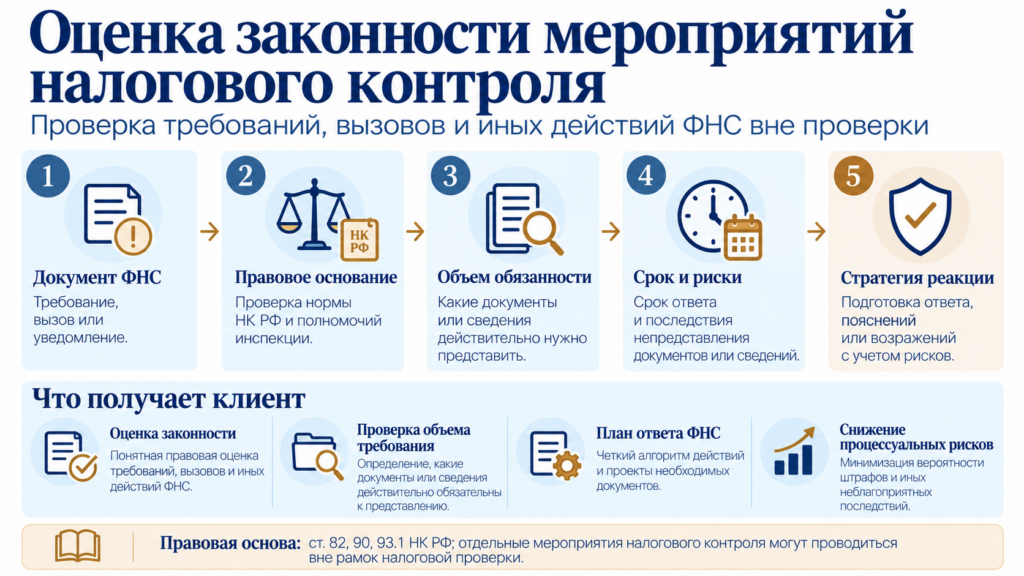
Оценка особенно нужна, когда инспекция запрашивает значительный массив сведений, интересуется конкретной сделкой или требует материалы за несколько периодов. Мы проверяем, соответствует ли содержание документа полномочиям ФНС и что именно обязан сделать его адресат.
Какие мероприятия налогового контроля проверяем?
Сначала устанавливаем вид контрольного действия и норму НК РФ, на которую ссылается инспекция. Затем оцениваем предмет запроса, перечень документов и связь запрашиваемой информации с целью контроля.
| Действие ФНС | Что проверяем |
|---|---|
| Истребование документов | Основание запроса, предмет контроля и допустимый объем документов. |
| Запрос информации | Относится ли информация к указанной сделке или иному предмету интереса ФНС. |
| Вызов и допрос | Основание вызова, статус лица и предмет предполагаемых вопросов. |
| Иные действия | Компетенцию инспекции, порядок оформления и возможные последствия. |
Когда ФНС может требовать документы вне проверки?
Пункт 2 статьи 93.1 НК РФ позволяет истребовать документы или информацию вне рамок налоговой проверки, если у инспекции возникла обоснованная необходимость получить сведения относительно конкретной сделки.
Поэтому требование нужно анализировать не только по перечню приложений. Важно проверить, позволяет ли его содержание определить сделку и понять, почему запрошенные сведения относятся именно к ней.
ФНС подтверждает такой подход в официальной практике:
решение ФНС по применению статьи 93.1 НК РФ.
Какой срок действует при истребовании документов?
Для документов и информации относительно конкретной сделки, запрошенных вне проверки по пункту 2 статьи 93.1 НК РФ, ФНС указывает срок 10 рабочих дней. Если требование исполнить невозможно, порядок действий также лучше определить до истечения этого срока.
Официальное разъяснение:
ФНС России — истребование документов и информации.
Какая правовая основа применяется?
Общие правила налогового контроля закреплены в статье 82 НК РФ. Допрос свидетеля регулирует статья 90 НК РФ, а истребование документов и информации — статья 93.1 НК РФ. Поэтому правовая оценка зависит от того, какое именно действие предпринимает инспекция.
Актуальный текст Налогового кодекса размещен
на официальном сайте ФНС России.
Что получает клиент?
- оценку законности документа или действия ФНС;
- определение реального объема обязанности;
- проверку срока исполнения;
- перечень документов и сведений для ответа;
- рекомендации по дальнейшей позиции перед инспекцией.
Оценка действий ФНС в Санкт-Петербурге
«Калангиум» проверяет законность действий налоговых органов в отношении компаний, предпринимателей и физических лиц в Санкт-Петербурге и Ленинградской области. Для первичной оценки достаточно направить полученное требование, уведомление или иной документ ФНС.
Связанные услуги
Частые вопросы
Может ли ФНС запрашивать документы без налоговой проверки?
Нужно ли представлять все, что указано в требовании?
Что нужно для первичной оценки?
+7 (812) 319-55-07
или
обратитесь иным способом
— мы проверим основание, объем обязанности и возможные риски.