Ранее читали
 Поиск
Обжалование актов и действий инспекции при проведении мероприятий налогового контроля
Спор может возникнуть до проверки или в ходе отдельного контрольного мероприятия. Например, инспекция запрашивает документы, не связанные с предметом контроля, повторяет уже исполненный запрос или не совершает предусмотренное законом действие. В таких ситуациях сначала оценивается правовая природа документа и фактические последствия для компании.
Что именно можно оспаривать?
| Ситуация | Что проверяем |
|---|---|
| Требование ФНС | Основание, предмет запроса и объем запрошенных материалов. |
| Действие должностного лица | Соответствие полномочиям и установленной процедуре. |
| Бездействие | Была ли обязанность совершить действие и истек ли предусмотренный срок. |
| Ненормативный акт | Какие права он затрагивает и что должно измениться после его отмены. |
Когда есть основания для обращения?
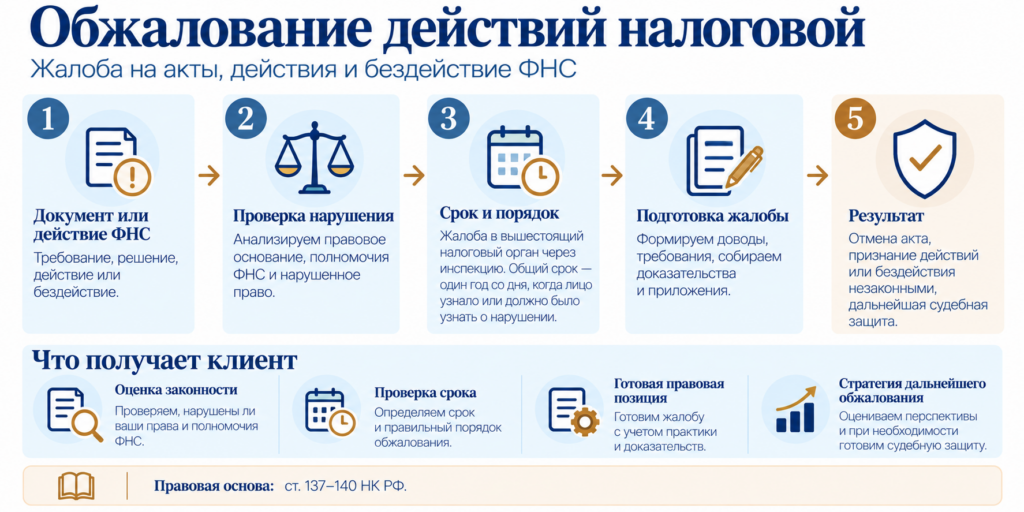
Статья 137 НК РФ позволяет оспаривать ненормативные акты, действия и бездействие налоговых органов, если лицо считает, что ими нарушены его права. Поэтому до подготовки документа мы проверяем применимую норму, фактическую ситуацию и предыдущую переписку с инспекцией.
Затем определяется необходимый результат: отмена документа, признание действия незаконным либо устранение нарушения. Такой подход делает позицию предметной и позволяет сосредоточить доводы на конкретной проблеме.
Куда направляется жалоба?
Она адресуется вышестоящему налоговому органу, но подается через инспекцию, чьи акт, действие или бездействие оспариваются. Этот порядок установлен НК РФ и разъяснен ФНС России.
Официальный источник:
ФНС России — порядок обжалования.
Какой срок нужно учитывать?
ФНС указывает, что обращение в вышестоящий налоговый орган может быть подано в течение одного года со дня, когда лицо узнало или должно было узнать о нарушении своего права. Если срок пропущен, отдельно оцениваются основания для его восстановления.
Что входит в подготовку?
- анализ спорного документа и обстоятельств;
- проверка полномочий и процедуры;
- оценка срока обращения;
- подбор подтверждающих материалов;
- формулирование нарушенного права и требований;
- подготовка комплекта для подачи.
Какая правовая основа применяется?
Основные правила содержатся в статьях 137–140 НК РФ: право на обжалование, порядок и сроки подачи, содержание обращения и процедура его рассмотрения. Кроме того, для каждой ситуации проверяется норма, на основании которой инспекция совершила спорное действие.
Официальные требования к форме и порядку подачи:
ФНС России — формы и способы подачи жалобы.
Обжалование действий налоговой в Санкт-Петербурге
«Калангиум» готовит обращения по спорным требованиям, действиям и бездействию ФНС для организаций, предпринимателей и физических лиц в Санкт-Петербурге и Ленинградской области. Для первичной оценки достаточно направить документ и имеющуюся переписку с инспекцией.
Связанные услуги
Частые вопросы
Можно ли оспорить требование ФНС?
Приостанавливает ли подача жалобы исполнение требования?
Можно ли затем обратиться в суд?
+7 (812) 319-55-07
или
обратитесь иным способом
— мы оценим ситуацию и подготовим позицию.