

 Ранее читали
 Поиск
НДС сверх цены договора: когда покупатель обязан доплатить налог
Материал актуализирован 14.09.2026 с учетом ставки НДС 22%, действующей с 01.01.2026, разъяснений ФНС и позиции Верховного Суда РФ по делу № А32-4803/2015.
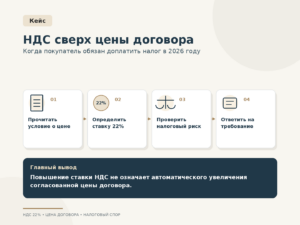
Когда НДС сверх цены договора можно взыскать с покупателя?
Ответ зависит от формулировки цены. Если договор устанавливает базовую цену и прямо предусматривает начисление НДС сверх нее по ставке, действующей на дату реализации, изменение ставки обычно влияет на итоговую сумму платежа. Если же цена сформулирована как окончательная или «включая НДС», требование о дополнительной оплате значительно спорнее.
| Формулировка договора | Что она означает для доплаты |
|---|---|
| «Цена 1 000 000 руб. плюс НДС по ставке НК РФ» | Есть основания начислять действующий НДС сверх базовой цены |
| «Цена 1 220 000 руб., в том числе НДС» | Налог по общему правилу выделяется из согласованной цены |
| Твердая цена без условия об изменении | Повышение ставки само по себе не означает автоматическую доплату |
| Есть налоговая оговорка | Работает согласованный сторонами механизм распределения риска |
Что изменилось после повышения НДС до 22%?
С 1 января 2026 года основная ставка НДС составляет 22%. ФНС прямо указывает: если отгрузка происходит в 2026 году, применяется новая ставка, даже если договор заключен раньше.
Одновременно ФНС разъясняет важный гражданско-правовой аспект: если стороны не договорились изменить цену и покупатель не доплачивает разницу, при реализации в 2026 году следует исходить из того, что согласованная цена уже включает НДС, который определяется расчетным методом 22/122. Актуальные разъяснения ФНС о цене договора и НДС.
Что решил Верховный Суд по спору о дополнительном НДС?
Ситуация. Продавец применял ставку НДС 0%, но после налоговой проверки ему был доначислен налог по общей ставке. После этого он потребовал дополнительную сумму с покупателя.
Позиция ВС РФ. Суд отказал во взыскании: покупатель уже исполнил согласованную обязанность по оплате, а стороны не переложили на него риск неправильного понимания продавцом налогового законодательства.
Вывод. Налоговая ошибка продавца сама по себе не превращает согласованную цену в открытую величину.
Речь идет об Определении Верховного Суда РФ от 23.11.2017 № 308-ЭС17-9467 по делу № А32-4803/2015. Практика подтверждает, что сумма НДС обычно рассматривается как часть цены, если стороны прямо не договорились иначе. Текст определения и правовой вывод.
Как проверить требование о доплате НДС в 2026 году?
- определить дату реализации, а не только дату договора и оплаты;
- проверить, является ли цена твердой или базовой без НДС;
- найти условие об изменении цены при изменении налогового законодательства;
- проверить авансы 2025 года и отгрузки 2026 года;
- оценить, какая сторона по договору несет риск изменения ставки или налоговой квалификации.
НДС сверх цены договора — это одновременно налоговый и договорный спор. Поэтому требование продавца нужно проверять не только по статье 164 НК РФ, но и по условиям договора, переписке сторон и правилам изменения цены.
Чем эта страница отличается от кейса о НДС 22%?
Кейс «НДС 22% и цена договора» подробно разбирает судебную позицию и переход на новую ставку. Эта страница ориентирована на практический вопрос: получено требование о доплате — есть ли у него договорное основание и как на него отвечать.
Частые вопросы
Если ставка стала 22%, продавец всегда может увеличить счет?
Нет. Он обязан правильно исчислить НДС, но обязанность покупателя увеличить договорный платеж зависит от условий договора.
Если в договоре вообще ничего не сказано про НДС?
Тогда особенно важно определить, была ли согласованная цена окончательной и следовало ли из переговоров или иных условий, что налог начисляется сверх нее.
Можно ли заранее убрать такой риск из договора?
Да. Налоговая оговорка может прямо определить, как меняется цена при новой ставке или изменении налоговой квалификации операции.
Для компаний Санкт-Петербурга и Ленинградской области «Калангиум» анализирует налоговые оговорки и споры о цене; для бизнеса из других регионов документы можно проверить дистанционно.
При споре с контрагентом и налоговым органом можно использовать налоговый арбитраж и оценку налоговых рисков.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.