Ранее читали
 Поиск
Всегда ли «закольцованность» движения товаров и налоговых вычетов по НДС влечет налоговые доначисления?
Материал актуализирован 04.09.2026.
Что такое «закольцованность» движения товара?
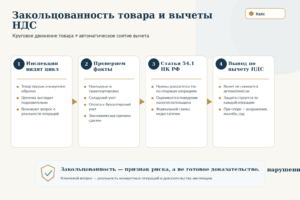
Так обычно называют ситуацию, когда товар проходит через цепочку контрагентов и затем возвращается к первоначальному или связанному участнику. Для инспекции такая схема может выглядеть как искусственное создание документооборота и стать основанием для углубленной проверки налоговых вычетов НДС.
Однако НК РФ не устанавливает самостоятельного запрета на круговое движение товара. Юридически значимыми остаются реальность операций, содержание документов, деловая цель, поведение налогоплательщика и обстоятельства выбора контрагентов.
Какие условия нужны для вычета НДС?
По общему правилу вычет применяется после принятия товаров, работ или услуг к учету при наличии надлежащих первичных документов и счета-фактуры, если приобретение связано с облагаемой НДС деятельностью. Эти условия подтверждает официальная страница ФНС России по НДС.
| Обстоятельство | Что важно для защиты |
|---|---|
| Товар вернулся к прежнему участнику | Показать экономическую причину и реальные этапы движения |
| Один из поставщиков не отвечает инспекции | Подтвердить собственную операцию и имеющиеся данные о цепочке |
| Есть счета-фактуры и оплата | Дополнительно подтвердить реальность исполнения и учет товара |
| Инспекция ссылается только на схему движения | Требовать анализа конкретных спорных операций и доказательств нарушения |
Как применяется статья 54.1 НК РФ?
ФНС указывает, что при претензиях к сделкам с «техническими» компаниями налоговый орган должен исследовать участие налогоплательщика в формальном документообороте, его осведомленность и фактические параметры операции. Если налогоплательщик раскрывает реального исполнителя и параметры сделки, эти обстоятельства должны учитываться при определении налоговых обязательств. Такой подход изложен в разъяснениях ФНС по ст. 54.1 НК РФ.
Что показал кейс «Калангиум»?
В практике налоговых проверок мы встречали ситуацию, когда инспекция связывала исключение налоговых вычетов с круговым движением товара и неполнотой сведений по отдельным звеньям цепочки.
Ключевой вопрос защиты в такой ситуации — доказано ли отсутствие реального исполнения именно спорных операций. Для этого анализируются накладные, складские и транспортные документы, движение денежных средств, бухгалтерский учет и экономический смысл обратной реализации товара.
Что делать при доначислении НДС из-за закольцованности?
- восстановить товарный поток по каждой спорной операции;
- собрать транспортные, складские и первичные документы;
- зафиксировать деловую цель обратной покупки или перепродажи;
- проверить, какие именно обстоятельства инспекция доказала по ст. 54.1 НК РФ;
- оспаривать выводы, основанные только на общей схеме движения товара.
На стадии проверки применяется сопровождение налоговых проверок, а при вынесении решения — досудебное обжалование и, при необходимости, налоговый арбитраж.
Частые вопросы
Всегда ли закольцованность означает фиктивную сделку?
Нет. Она может быть признаком, требующим проверки, но вывод о нарушении должен опираться на конкретные доказательства по спорным операциям.
Достаточно ли показать, что товар реально перемещался?
Это важное доказательство, но суд и инспекция оценивают совокупность обстоятельств, включая документы, деловую цель и требования ст. 54.1 НК РФ.
Можно ли оспорить снятие вычетов НДС?
Да, если доказательства инспекции не подтверждают заявленные нарушения либо не учитывают фактические обстоятельства операций.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.