Ранее читали
 Поиск
Налоговый аудит бизнеса: анализ операций и налоговых рисков
Что входит в налоговый аудит бизнеса?
Мы анализируем фактическую деятельность компании, договоры, первичные документы, налоговый учет, декларации, расчеты с контрагентами и финансовые показатели. Задача — сопоставить то, как операция отражена в учете и отчетности, с тем, как она реально исполнялась.
Налоговый аудит бизнеса особенно полезен, когда компания хочет заранее понять, какие эпизоды могут привлечь внимание инспекции и насколько существующие документы позволяют защитить вычеты по НДС, расходы по налогу на прибыль и экономическую обоснованность операций.
Какие направления мы проверяем?
| Направление | Что оцениваем |
|---|---|
| Хозяйственные операции | Реальность исполнения, деловую цель, участников и экономический смысл сделки |
| Налоговый учет | Корректность отражения доходов, расходов, НДС и иных налоговых показателей |
| Налоговая отчетность | Расхождения, убытки, значительные вычеты и иные показатели потенциального риска |
| Контрагенты | Фактическое исполнение, ресурсы, взаимозависимость и доказательства выбора партнера |
| Документы | Полноту первички, договоров, переписки, расчетов и подтверждающих материалов |
| Риски проверки | Вероятные претензии ФНС, возможные доначисления и доказательственную позицию |
Когда компании нужен налоговый аудит?
- до предполагаемой выездной налоговой проверки;
- при регулярных требованиях ФНС и запросах по контрагентам;
- после существенного изменения структуры бизнеса или налоговой модели;
- при крупных вычетах по НДС, убытках или заметном отклонении рентабельности;
- перед продажей бизнеса, инвестиционной сделкой или реорганизацией;
- если руководство хочет оценить возможный размер налоговых претензий заранее.
Почему для ФНС важен анализ всей деятельности компании?
ФНС прямо указывает, что отбор для выездного контроля строится на комплексном анализе финансово-хозяйственной деятельности и общедоступных критериях риска. Среди них — низкая налоговая нагрузка, длительные убытки, значительные вычеты по НДС, опережающий рост расходов и иные показатели.
Поэтому аудит налогового учета нельзя сводить только к поиску арифметических ошибок. Важно понимать, как взаимосвязаны отчетность, договоры, контрагенты, движение денег и реальный хозяйственный результат.
Как проходит налоговый аудит компании?
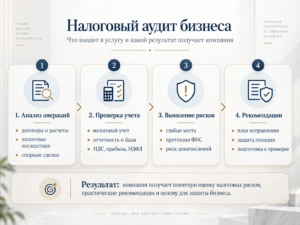
1. Определяем периметр. Выбираем периоды, налоги, сделки и контрагентов для проверки.
2. Анализируем операции. Сопоставляем договоры, первичку, платежи и фактическое исполнение.
3. Проверяем учет и отчетность. Выявляем расхождения, спорные вычеты, расходы и показатели риска.
4. Формируем карту рисков. Разделяем выявленные вопросы по вероятности и потенциальному размеру последствий.
5. Готовим рекомендации. Определяем, какие документы собрать, что исправить и какую позицию подготовить заранее.
Что получает бизнес по итогам?
Компания получает понятную картину налоговых рисков, а не общий перечень замечаний. Мы показываем, какие эпизоды требуют немедленных действий, где достаточно усилить доказательства, а где нужно менять дальнейший порядок работы.
При необходимости отдельно рассчитываем возможные доначисления, пени и штрафы, а также формируем перечень документов для защиты позиции при требованиях ФНС или налоговой проверке.
ФНС использует общедоступные критерии самостоятельной оценки налоговых рисков и комплексный анализ финансово-хозяйственной деятельности при отборе объектов для выездного контроля. Для оценки отдельных операций также важны реальность исполнения, фактический исполнитель и экономический смысл сделки.
Если аудит показывает высокий риск проверки, можно перейти к сопровождению предпроверочного анализа. Если проверка уже назначена — к сопровождению налоговой проверки. Для точечной работы по отдельным рискам — к снижению налоговых рисков.
«Калангиум» проводит налоговый аудит для компаний Санкт-Петербурга и Ленинградской области; по проектам из других регионов России работаем дистанционно.
Частые вопросы
Можно ли провести налоговый аудит только по одному налогу?
Да. Проверку можно ограничить НДС, налогом на прибыль, конкретным периодом, группой контрагентов или отдельным направлением деятельности.
Нужно ли передавать всю бухгалтерскую базу?
Не всегда. Перечень документов зависит от задачи. Для точечной проверки обычно достаточно материалов по выбранным операциям и соответствующих регистров учета.
Можно ли оценить возможные доначисления заранее?
Во многих случаях да. Если известны спорные операции и налоговая квалификация, можно подготовить расчет возможных последствий и приоритетов защиты.
Чем налоговый аудит отличается от обязательного аудита отчетности?
Это разные задачи. Здесь цель — выявить налоговые риски и устойчивость позиции перед ФНС, а не выражать аудиторское мнение о бухгалтерской отчетности.
Если вы хотите оценить налоговые риски до проверки ФНС, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.