Ранее читали
 Поиск
Налоговая реконструкция по НДС: может ли УФНС пересчитать доначисления
Материал актуализирован 09.09.2026 с учетом практики «Калангиум», статьи 54.1 НК РФ и позиции Верховного Суда РФ 2026 года.
Может ли УФНС уменьшить доначисленный НДС при рассмотрении жалобы?
Да. При рассмотрении апелляционной жалобы вышестоящий налоговый орган проверяет законность решения инспекции и вправе отменить его полностью или в части. Поэтому досудебное обжалование — это не формальность: на этой стадии может быть изменен и сам расчет налоговой обязанности.
Для споров с техническими контрагентами значение имеют статья 54.1 НК РФ, правила вычетов по статьям 171–172 НК РФ и подход ФНС к определению действительных обязательств, изложенный в письме от 10.03.2021 № БВ-4-7/3060@ о применении статьи 54.1 НК РФ.
Что произошло в кейсе «Калангиум»?
Исходная претензия. Инспекция доначислила НДС и применила санкции за умышленную неуплату налога по операциям с контрагентами первого звена, которым приписывались признаки технических организаций.
Доводы жалобы. Налогоплательщик настаивал, что при определении действительных обязательств нужно учитывать реальные хозяйственные операции контрагентов, по которым существовал сформированный источник для вычетов НДС: аренду, обслуживание техники и другие подтвержденные операции.
Результат. Вышестоящий налоговый орган частично отменил решение инспекции и самостоятельно пересчитал недоимку по НДС расчетным способом. Особенностью расчета была формула, основанная на показателях выручки, а не прямое принятие отдельных вычетов.
Можно ли считать такой расчет универсальным правилом?
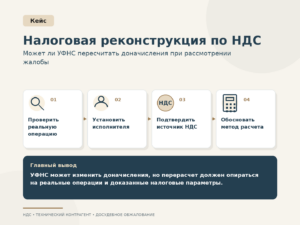
Нет. Это результат конкретного досудебного спора. В 2026 году Верховный Суд в деле № А56-83561/2023 («Вокфорс») применительно к налогу на прибыль подчеркнул материальные условия реконструкции: установление фактического исполнителя и реальных параметров исполнения. Для НДС дополнительно сохраняются специальные требования статей 171–172 НК РФ к реальности операции, документам и налоговому источнику. Поэтому расчетный метод нельзя превращать в способ легализации неподтвержденных вычетов.
| Для реконструкции по НДС важно | Почему |
|---|---|
| Установить реальную операцию | Формальный счет-фактура технического контрагента сам по себе не подтверждает вычет |
| Определить фактического поставщика или исполнителя | Нужно связать налоговый результат с реально совершенной сделкой |
| Проверить источник НДС | Для вычета существенны обстоятельства формирования налога в цепочке |
| Обосновать метод расчета | Формула должна отражать реальные параметры, а не произвольную оценку |
Когда стоит требовать перерасчет НДС в УФНС?
- инспекция признала контрагента техническим, но реальные операции установлены;
- в материалах проверки есть сведения о фактических поставщиках или исполнителях;
- часть налогового источника подтверждается документами и отчетностью участников цепочки;
- расчет инспекции игнорирует доказательства, которые влияют на действительный размер НДС;
- можно представить обоснованный контррасчет, а не только общий довод о необходимости реконструкции.
Чем досудебная реконструкция отличается от судебного спора?
На стадии жалобы УФНС может скорректировать расчет внутри системы ФНС без обращения в суд. Если же доказательства и контррасчет отклонены, их оценка становится предметом налогового арбитража. В обоих случаях важно заранее сформировать единую фактическую позицию.
Для подготовки жалобы и расчета можно использовать досудебное урегулирование налогового спора, чтобы проверить не только правовые доводы, но и арифметику доначислений.
Частые вопросы
Может ли УФНС само пересчитать налог?
Да, при пересмотре решения вышестоящий орган может изменить его в части доначислений. Но метод расчета должен быть законным и связанным с установленными обстоятельствами.
Дает ли технический контрагент автоматический отказ в вычете НДС?
Нет автоматического правила по одному признаку. Оцениваются реальность операции, фактический исполнитель, документы и налоговый источник.
Можно ли требовать реконструкцию только со ссылкой на письмо ФНС?
Недостаточно. Нужно раскрыть факты и документы, позволяющие определить действительную налоговую обязанность.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.