Ранее читали
 Поиск
Налоговый штраф за повторное нарушение: когда ФНС вправе увеличить его на 100%
Материал актуализирован 10.09.2026 с учетом статей 112 и 114 НК РФ и новых правил учета смягчающих обстоятельств, действующих с 1 сентября 2026 года.
Когда налоговый штраф увеличивается на 100%?
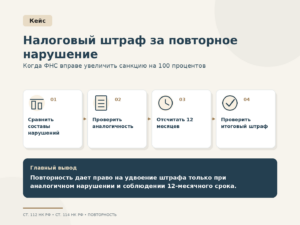
Пункт 2 статьи 112 НК РФ признает отягчающим обстоятельством совершение налогового правонарушения лицом, которое ранее привлекалось к ответственности за аналогичное налоговое правонарушение. В соответствии с пунктом 4 статьи 114 НК РФ при наличии этого обстоятельства штраф увеличивается на 100%.
Пункт 3 статьи 112 НК РФ устанавливает временную границу: лицо считается подвергнутым налоговой санкции в течение 12 месяцев с момента вступления в законную силу решения суда или налогового органа. ФНС также разъясняет этот подход в своих ответах по правоприменительной практике.
Что означает «аналогичное налоговое правонарушение»?
НК РФ не содержит отдельного определения аналогичности. Поэтому недостаточно просто найти в старом решении ту же статью Кодекса. В судебной практике оценивается и объективная сторона нарушения — какие именно действия или бездействие привели к неуплате налога.
| Проверка повторности | Что нужно установить |
|---|---|
| Норма ответственности | По какой статье и пункту НК РФ лицо привлекалось раньше и привлекается сейчас |
| Содержание нарушения | Совпадает ли характер действий, которые образуют состав правонарушения |
| Дата старого решения | Когда оно вступило в законную силу |
| Дата нового нарушения | Совершено ли оно в пределах периода повторности |
Что показал кейс «Калангиум» в Санкт-Петербурге?
Ситуация. Инспекция увеличила налоговые штрафы, сославшись на то, что налогоплательщик ранее уже привлекался к ответственности за налоговые нарушения.
Апелляционная жалоба. В жалобе было указано, что для повторности необходимо проверить и 12-месячный срок, и реальную аналогичность правонарушений.
Результат. УФНС по Санкт-Петербургу отменило несколько решений инспекции в части повышенной ответственности.
Особенность позиции. В конкретном споре Управление указало, что увеличение штрафа допустимо при аналогичности нарушений, выраженной в одинаковом способе занижения налоговой базы, а также при соблюдении годичного срока с момента вступления в силу предыдущего решения.
Этот вывод полезен как пример административной практики, но его не следует превращать в универсальный тест «одинаковый способ во всех случаях». В каждом споре нужно сопоставлять составы правонарушений и фактические обстоятельства.
С какого момента считать 12 месяцев?
Не с даты акта проверки и не с даты совершения предыдущего нарушения. Закон связывает период, в течение которого лицо считается подвергнутым санкции, с моментом вступления в законную силу решения суда или налогового органа.
Что изменилось для налоговых штрафов с 1 сентября 2026 года?
Новая редакция пункта 3 статьи 114 НК РФ ограничила уменьшение штрафа по смягчающим обстоятельствам диапазоном от двух до десяти раз. ФНС также утвердила специальные правила учета таких обстоятельств Приказом от 24.07.2026 № ЕД-1-7/514@.
Это отдельный вопрос от повторности. Даже если инспекция ссылается на отягчающее обстоятельство, при проверке итоговой санкции нужно анализировать весь расчет ответственности и документально подтвержденные смягчающие обстоятельства.
Как оспорить увеличение налогового штрафа?
- получить старое решение, на которое ссылается инспекция;
- проверить дату его вступления в силу;
- сопоставить статьи и пункты НК РФ;
- сравнить фактический способ совершения двух нарушений;
- отдельно проверить смягчающие обстоятельства и расчет итогового штрафа;
- изложить эти доводы в возражениях или апелляционной жалобе.
Если штраф включен в решение по налоговой проверке, его можно оспаривать через досудебное обжалование, а затем — в рамках налогового арбитража.
Частые вопросы
Повторность всегда удваивает налоговый штраф?
Только если установлено отягчающее обстоятельство по пункту 2 статьи 112 НК РФ. Предыдущее нарушение должно быть аналогичным, а период повторности — не истекшим.
Если два нарушения указаны по статье 122 НК РФ, они автоматически аналогичны?
Нет. Нужно сравнивать не только номер статьи, но и фактическую объективную сторону нарушения.
Какой срок учитывается для повторного нарушения?
Лицо считается подвергнутым санкции в течение 12 месяцев с момента вступления в законную силу предыдущего решения суда или налогового органа.
Можно ли одновременно спорить о повторности и просить снизить штраф?
Да. Это разные основания: сначала проверяется законность увеличения санкции, отдельно — наличие подтвержденных смягчающих обстоятельств и правильность расчета штрафа.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.