Ранее читали
 Поиск
Налоговая реконструкция в 2026 году: когда отказ ФНС можно оспорить
Материал актуализирован 09.09.2026. Предыдущая версия страницы основывалась на выводах трех нижестоящих судов по делу «Вокфорс»; 31.03.2026 Верховный Суд РФ изменил оценку спора в существенной части.
Что такое налоговая реконструкция?
Налоговая реконструкция — это определение действительного размера налоговых обязательств, когда формальный документооборот не соответствует реальному исполнению сделки. Основные ориентиры содержатся в статье 54.1 НК РФ и письме ФНС России от 10.03.2021 № БВ-4-7/3060@ о практике применения статьи 54.1 НК РФ.
Ключевой вопрос не в самом наличии «технического» контрагента, а в том, можно ли установить реального исполнителя, стоимость и иные параметры фактически совершенной операции.
Почему прежний вывод по делу «Вокфорс» пришлось пересмотреть?
В 2025 году. Суды трех инстанций посчитали, что инспекция не полностью учла расходы, связанные с трудовыми ресурсами и исполнением работ, и признали часть доначислений по налогу на прибыль незаконной.
В 2026 году. Судебная коллегия Верховного Суда РФ отменила судебные акты в этой части. Определение от 31.03.2026 № 307-ЭС25-11805 по делу № А56-83561/2023 вошло в официальный обзор правовых позиций по налоговым спорам за I квартал 2026 года.
Новый ориентир. Нельзя признавать расходы только потому, что для выполнения работ объективно требовались люди, аренда, питание или иные ресурсы. Нужно установить реального получателя расходов и их законное экономическое содержание.
Официальные обзоры судебной практики ФНС размещены в разделе судебного урегулирования налоговых споров.
Когда налоговая реконструкция остается возможной?
| Обстоятельство | Значение |
|---|---|
| Установлен реальный исполнитель | Можно оценивать фактические параметры исполнения и соответствующие налоговые последствия |
| Есть документы о реальных затратах | Расходы можно проверять по правилам главы 25 НК РФ |
| Деньги ушли технической компании без раскрытия получателя | Расчетная легализация таких затрат после дела «Вокфорс» крайне рискованна |
| Часть затрат инспекция сама не оспаривает | Налогоплательщик вправе требовать их мотивированной оценки и учета |
Значит ли дело «Вокфорс», что реконструкция больше не работает?
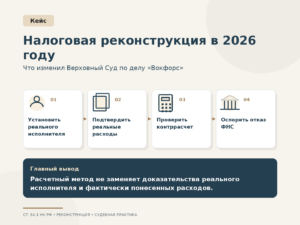
Нет. Верховный Суд не отменил сам механизм. Он ограничил применение расчетного способа там, где налогоплательщик пытается заменить доказательства реальных расходов предположением о «минимально необходимых» затратах.
Поэтому в налоговом споре нужно не просто требовать реконструкцию, а раскрывать фактическую модель исполнения: кто реально работал, кто поставлял товар, куда ушли деньги, какие расходы подтверждены и какие налоги были уплачены участниками реальной операции.
Как подготовить позицию по статье 54.1 НК РФ?
- разделить формального контрагента и фактического исполнителя;
- собрать документы о реальной операции и ее стоимости;
- подготовить собственный расчет действительных налоговых обязательств;
- объяснить происхождение каждого заявляемого расхода;
- не включать в реконструкцию затраты, существование и получатель которых не доказаны.
Если инспекция уже отказала в учете доказанных операций, позицию можно развивать в досудебном обжаловании и, при необходимости, в рамках налогового арбитража.
Частые вопросы
Обязана ли ФНС всегда применять расчетный метод?
Нет. После позиции ВС РФ 2026 года расчетный способ не заменяет доказательства фактического исполнителя и реальных расходов.
Можно ли учесть расходы при техническом контрагенте?
Да, если установлены реальный исполнитель и параметры фактической операции и расходы отвечают требованиям налогового законодательства.
Нужно ли представлять свой контррасчет?
Практически это один из ключевых элементов защиты: он показывает, какие суммы налогоплательщик считает действительными и на каких доказательствах основан расчет.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.