Ранее читали
 Поиск
Налоговые доначисления по контрагентам: какие признаки сами по себе недостаточны
Материал актуализирован 11.09.2026 с учетом статьи 54.1 НК РФ, разъяснений ФНС и судебной практики.
Какие признаки контрагента не доказывают нарушение автоматически?
В налоговых проверках инспекции часто анализируют наличие имущества, персонала, помещений, движение денег, круг поставщиков и покупателей. Эти сведения важны, но закон не позволяет подменять ими доказательство нереальности самой сделки.
ФНС в письме от 16.08.2017 № СА-4-7/16152@ прямо указывала: нарушения контрагента, дефекты подписания документов и другие формальные обстоятельства не могут рассматриваться как самостоятельное основание для отказа в уменьшении налоговой базы или вычетах, если не установлены факты, опровергающие реальность операции.
Что показал кейс «Калангиум»?
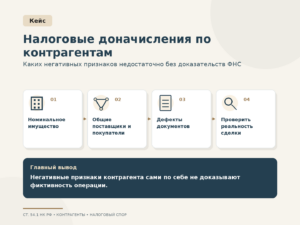
Претензии инспекции. Налоговые доначисления по НДС и налогу на прибыль были обоснованы номинальным имущественным положением контрагентов, совпадением их поставщиков и покупателей и отдельными недостатками документов.
Позиция налогоплательщика. Эти признаки не доказывали отсутствия поставок. Инспекция не опровергла заявленный объем коммерческой деятельности и не установила отсутствие сформированного источника НДС либо налоговые разрывы по спорным операциям.
Результат. Тринадцатый арбитражный апелляционный суд поддержал вывод суда первой инстанции о недействительности решения налогового органа в спорной части.
Кейс особенно важен для споров, где инспекция пытается вывести нереальность сделки преимущественно из характеристик контрагента, а не из исследования движения товара, выполнения работ и экономического результата сделки.
Что должна доказать ФНС по статье 54.1 НК РФ?
По статье 54.1 НК РФ и разъяснениям ФНС требуется анализ конкретной операции. Если контрагент назван «техническим», налоговый орган должен установить, кто реально исполнил обязательство, как проходила сделка и что было известно налогоплательщику.
| Аргумент инспекции | Чего недостаточно без дополнительных доказательств |
|---|---|
| У контрагента мало имущества и персонала | Сам по себе этот факт не доказывает отсутствие поставки или работы |
| Совпадают поставщики и покупатели | Нужна связь с конкретной спорной операцией и доказательство ее фиктивности |
| Есть дефекты первичных документов | Формальные недостатки не заменяют доказательства нереальности сделки |
| Контрагент нарушал налоговые обязанности | Чужое нарушение само по себе не означает нарушение налогоплательщика |
Когда негативные признаки контрагента становятся опасными?
Риск возрастает, если признаки складываются в критическую совокупность: отсутствует реальное движение товара, деньги проходят транзитом, документы противоречат фактам, заявленный поставщик объективно не мог исполнить обязательство, а налогоплательщик был осведомлен о формальной схеме.
ФНС также оценивает, должны ли проблемы контрагента быть очевидны обычному участнику оборота с учетом размера сделки, специфики товара, опыта поставщика и условий сотрудничества. Поэтому должная осмотрительность в 2026 году — это прежде всего подтверждение коммерческой логики выбора контрагента.
Как защищаться от доначислений по техническому контрагенту?
- восстановить движение товара, работ или услуг по спорной операции;
- показать деловую цель и фактический результат сделки;
- собрать переписку, логистику, складские документы, акты и данные заказчика;
- отделить формальные претензии к контрагенту от доказательств реальности операции;
- проверить, доказала ли ФНС осведомленность налогоплательщика о нарушении.
Если претензии уже отражены в акте, позицию целесообразно формировать в рамках досудебного урегулирования налогового спора. При споре в суде — использовать налоговый арбитраж.
Частые вопросы
Отсутствие сотрудников у поставщика означает фиктивную сделку?
Нет. Это риск-фактор, но инспекция должна исследовать фактическое исполнение и всю совокупность обстоятельств.
Общий поставщик у нескольких компаний — признак схемы?
Сам по себе нет. Нужно доказать связь этого обстоятельства с конкретным налоговым нарушением.
Можно ли отбить доначисления только формально правильными документами?
Тоже нет. Документы важны, но ключевое значение имеет реальность сделки и соответствие документов фактическому исполнению.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.