Ранее читали
 Поиск
Налоговая реконструкция по налогу на прибыль: когда можно учесть реальные расходы
Материал актуализирован 10.09.2026 с учетом практики «Калангиум», статьи 54.1 НК РФ и позиции Верховного Суда РФ по делу «Вокфорс».
Когда применяется налоговая реконструкция по налогу на прибыль?
Налоговая реконструкция по налогу на прибыль нужна, когда формальные документы не отражают реальную хозяйственную операцию, но сама работа, поставка или услуга фактически имели место. В таком случае задача проверки — определить действительный размер налоговой обязанности, а не просто исключить все расходы из-за претензий к контрагенту.
ФНС прямо указывает, что реконструкция проводится при представлении налогоплательщиком документов и пояснений как в ходе проверки, так и на стадии обжалования. Основной подход изложен в письме ФНС от 10.03.2021 № БВ-4-7/3060@.
Что произошло в кейсе «Калангиум»?
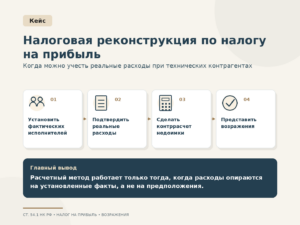
Ситуация. УФНС по Республике Коми рассматривало материалы, в которых субподрядные организации были признаны техническими компаниями.
Фактическое исполнение. При содействии налогоплательщика инспекция установила количество и состав иностранных работников, реально участвовавших в выполнении работ на объектах заказчиков.
Возражения. Налогоплательщик настаивал, что установленное фактическое участие рабочей силы должно быть отражено при расчете недоимки по налогу на прибыль.
Результат. При вынесении решения по выездной проверке налоговый орган в полном объеме учел заявленные расходы на оплату субподрядных работ техническим компаниям.
Почему этот кейс важен после решения ВС РФ 2026 года?
В 2026 году Верховный Суд РФ по делу № А56-83561/2023 («Вокфорс») уточнил пределы расчетного подхода. Суд указал: легализовать расходы, перечисленные техническим компаниям по недостоверным документам, только на основании предположения о необходимых затратах нельзя.
При этом ВС РФ не отменил реконструкцию как механизм. Она допустима, когда установлен фактический исполнитель и реальные параметры исполнения. Этот вывод включен ФНС в обзор правовых позиций за I квартал 2026 года.
Расчетный метод и налоговая реконструкция — это одно и то же?
Не совсем. Подпункт 7 пункта 1 статьи 31 НК РФ предусматривает расчетное определение налогов в специальных случаях, когда невозможно исчислить их обычным способом. В спорах по статье 54.1 НК РФ термин «расчетный метод» часто используется шире — как способ определить действительную налоговую обязанность при искаженном документообороте.
Для защиты важна не терминология, а доказательства. Расчет должен опираться на реально установленные данные: исполнителя, количество работников, объем работ, стоимость ресурсов и другие фактические показатели.
| Что доказано | Как влияет на реконструкцию |
|---|---|
| Конкретные фактические исполнители | Позволяет связать расходы с реальной операцией |
| Количество работников и объем выполненных работ | Дает фактическую основу для расчета |
| Только платежи технической компании | Само по себе не подтверждает экономически оправданные расходы |
| Абстрактная оценка «минимально необходимых затрат» | После дела «Вокфорс» такой подход крайне рискован |
Что включить в возражения на акт налоговой проверки?
- описание фактической модели выполнения работ;
- данные о конкретных исполнителях и объектах;
- табели, пропуска, журналы работ, переписку, документы заказчика;
- расчет расходов с понятной методикой;
- контррасчет налоговой недоимки;
- объяснение, почему спорные затраты связаны с получением дохода.
Возражения на акт налоговой проверки лучше строить вокруг фактов, которые инспекция уже может проверить. Если спор развивается, позицию можно продолжить в рамках досудебного урегулирования или налогового арбитража.
Частые вопросы
Технический контрагент автоматически исключает расходы?
Нет. Значение имеют реальное исполнение, фактический исполнитель и доказательства расходов. Но фиктивные платежи сами по себе расходом не становятся.
Можно ли требовать расчетный метод только потому, что работа реально выполнена?
Недостаточно. Нужно показать, кем и как она выполнена, и подтвердить параметры, которые позволяют определить реальную налоговую обязанность.
Можно ли представить доказательства уже после акта проверки?
Да. ФНС допускает представление документов и пояснений в ходе проверки и при административном обжаловании, однако чем раньше раскрыта фактическая модель, тем выше шансы изменить расчет до суда.
Если вы столкнулись с подобной ситуацией, позвоните нам +7 (812) 319-55-07 или обратитесь иным способом — мы бесплатно проведем первичную экспресс-оценку ситуации.